
إعادة تدوير الديون: استراتيجية الثروة الهادئة التي يتحدث عنها أصحاب المنازل في التلال أخيرًا
نافجيت ماتا
قد لا يقتصر دور قرضك العقاري على تقليص قيمته فحسب، بل يمكنك الاستفادة منه بطرق أخرى. إليك كيف يمكن لهيكلة القرض الذكية أن تُسرّع من طريقك نحو الاستقلال المالي، وذلك من خلال شرح يقدمه لك وسيطك العقاري المحلي.
إذا كنت تملك منزلاً في منطقة هيلز ديستريكت - سواء كان منزلاً عائلياً في كاسل هيل، أو منزلاً مستقلاً في بيلا فيستا، أو منزلاً حديثاً في بوكس هيل - فمن المرجح أن يكون أكبر أصولك المالية موجوداً تحت قدميك. وإذا كان لديك قرض عقاري، فأنت تسير على الطريق الصحيح. ولكن ماذا لو أمكن هيكلة هذا القرض بطريقة تساعدك على سداده بشكل أسرع وبناء ثروة طويلة الأجل في الوقت نفسه؟
هذه هي الفكرة الكامنة وراء إعادة تدوير الديون - وهي واحدة من أكثر الاستراتيجيات التي يتم الحديث عنها بين أصحاب المنازل الأستراليين في الوقت الحالي، وهي واحدة نساعد عملاء هيلز بشكل متزايد على استكشافها في Gain Home Loans.
دعوني أوضح الأمر منذ البداية: إعادة تدوير الديون تقع عند نقطة التقاء هيكلة الرهن العقاري واستراتيجية الاستثمار، لذا فهي تتطلب مساهمة كل من وسيط الرهن العقاري والمحاسب . دوري - وما سأركز عليه هنا - هو جانب هيكلة القرض: كيف يمكن إعداد قرض منزلك لجعل هذه الاستراتيجية ممكنة.

إذن، ما هي إعادة تدوير الديون بالضبط؟
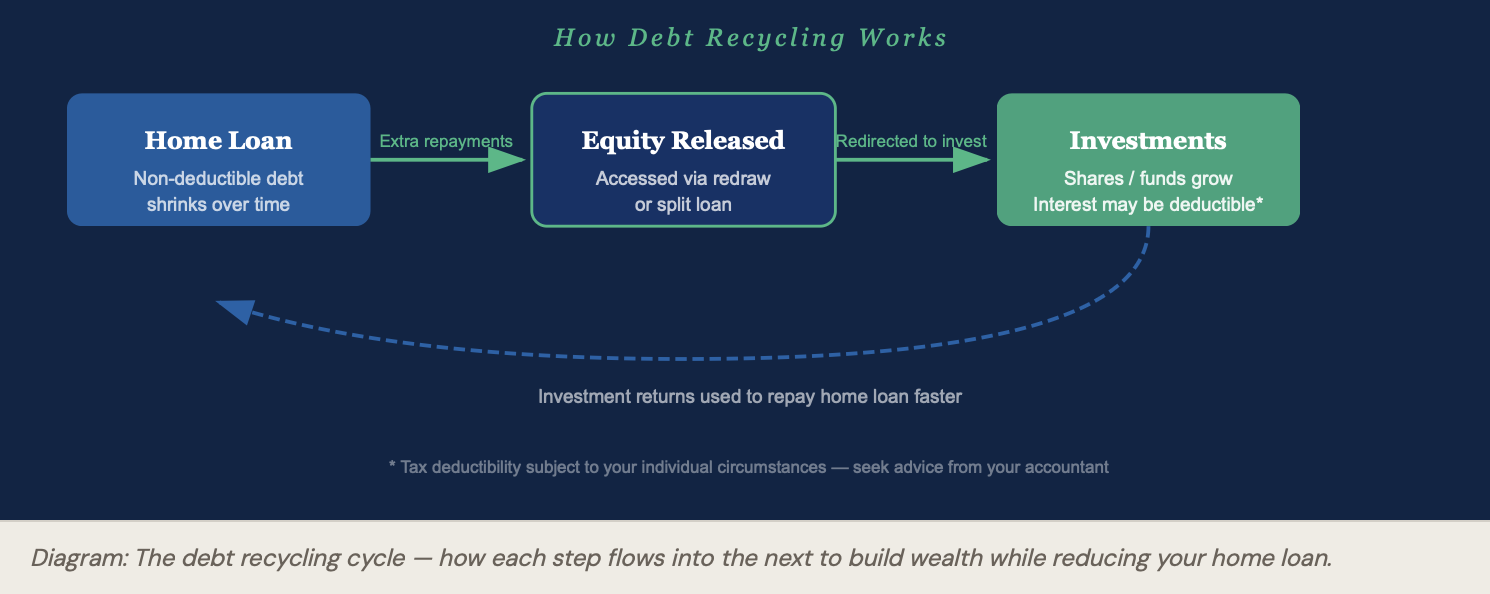
في جوهرها، تُعدّ إعادة تدوير الديون استراتيجيةً تقوم على تحويل الديون غير القابلة للخصم (مثل قرض السكن) إلى ديون قابلة للخصم (أموال مقترضة للاستثمار). والهدف النهائي هو تقليل إجمالي الفائدة المدفوعة على قرض السكن مع مرور الوقت، بالتزامن مع بناء محفظة استثمارية.
إليك شرح مبسط لكيفية عمل ذلك: مع سدادك دفعات إضافية على قرض منزلك وزيادة قيمة ملكيتك، يتم استثمار هذه القيمة في استثمارات مدرة للدخل، عادةً ما تكون أسهمًا أو صناديق استثمارية. قد تكون فوائد الأموال المقترضة للاستثمار قابلة للخصم الضريبي (سيؤكد محاسبك ذلك في حالتك)، مما يجعل الدين "دينًا جيدًا" من وجهة نظر النظام الضريبي. بمرور الوقت، يتقلص قرض المنزل غير القابل للخصم، وتنمو محفظتك الاستثمارية، ويتحسن وضعك المالي على كلا الصعيدين.

"الهدف ليس تحمل المزيد من المخاطر، بل هو جعل حقوق الملكية الحالية تعمل بشكل أكثر ذكاءً، مع الحفاظ على مسارك الصحيح لسداد منزلك بشكل أسرع."
هيكل القرض الذي يجعله ناجحاً
هنا يبرز دور وسيط الرهن العقاري المتميز. إعادة تدوير الديون لا تنجح مع أي قرض، بل يجب أن يكون هيكل القرض سليماً منذ البداية. إليك الطريقة التي نتبعها عادةً:
-
حساب تعويض أو تسهيلات سحب إضافية على قرضك السكني. كل دولار إضافي تودعه في حساب التعويض يقلل من الفائدة التي تدفعها فورًا. على مدار فترة سداد قرض عقاري من هيلز (والذي قد يصل بسهولة إلى 800 ألف دولار - 1.2 مليون دولار أو أكثر)، حتى المدفوعات الإضافية البسيطة تُحدث فرقًا كبيرًا.
-
هيكل قرض مقسم. نقسم قرضك السكني إلى جزأين: القرض السكني الأصلي (الذي تستمر في سداده)، وقرض استثماري جديد مضمون بحقوق ملكيتك. يُعدّ الفصل التام بينهما أمرًا بالغ الأهمية لأغراض حفظ السجلات والضرائب - سيشكرك محاسبك على ذلك.
-
قرض استثماري (عادةً ما يكون بفائدة فقط). يُسحب الجزء الجديد من القرض تدريجيًا مع زيادة رأس المال، ويُستخدم تحديدًا للاستثمارات المدرة للدخل. ولأن الغرض من هذا القرض هو الاستثمار، فقد تكون الفائدة عليه معفاة من الضرائب - لذا يُنصح باستشارة محاسبك في هذا الشأن.
-
نقاط مراجعة دورية. مع تغير قيمة عقارك وانخفاض رصيد قرضك، يصبح من الضروري إعادة النظر في الاستراتيجية. نُدرج هذا الأمر ضمن العملية من خلال مراجعات دورية للقرض، وهو إجراء نتبعه كخدمة أساسية لجميع عملاء "غين".
تكمن ميزة هذا الهيكل من منظور الإقراض في تسريعه لسداد قرضك السكني. إذ يمكن استخدام عوائد محفظتك الاستثمارية - من أرباح الأسهم وتوزيعات الأرباح - لسداد قرضك السكني بشكل أسرع، مما يخلق أثراً تراكمياً مع مرور الوقت.

هل منزلك مهيأ بالفعل لهذه الاستراتيجية؟
نظراً للنمو العقاري القوي الذي شهدته منطقة هيلز خلال السنوات القليلة الماضية، يمتلك العديد من أصحاب المنازل في ضواحي مثل كيليفيل، وراوس هيل، وبولكهام هيلز، ونورويست، قيمة كبيرة من منازلهم، غالباً دون إدراك حجمها الحقيقي. ليس السؤال هو ما إذا كنت تملك هذه القيمة أم لا؛ فبالنسبة للعديد من عائلات هيلز، نعم، بل السؤال هو: هل يتم استثمار هذه القيمة بالشكل الأمثل؟
بشكل عام، يميل إعادة تدوير الديون إلى أن يناسب أصحاب المنازل الذين:
- يجب أن يكون لديك دخل ثابت وأن تكون قادراً على سداد أقساط إضافية منتظمة لقرض المنزل
- قاموا ببناء قيمة كبيرة في منازلهم (عادةً 20% أو أكثر)
- يجب أن يكون لديك أفق زمني استثماري طويل الأجل (أكثر من 10 سنوات)
- هل أنت مرتاح لتحمل بعض مخاطر الاستثمار مقابل مكاسب محتملة على المدى الطويل؟
- يجب أن يكون لديك - أو على استعداد للتعاقد - محاسب ومستشار مالي جيدين إلى جانب وسيطك المالي
ليس هذا الخيار مناسبًا للجميع، وهذه إجابة صادقة. تلعب ظروفك الشخصية، ووضعك الضريبي، وقدرتك على تحمل المخاطر، وأهدافك المالية دورًا في ذلك. ولكن بالنسبة لمالك المنزل المناسب في منطقة هيلز، يمكن أن يكون هذا الخيار بمثابة تغيير جذري.

دور محاسبك - وكيف يمكننا مساعدتك في التواصل معه
من أكثر العوائق شيوعاً التي نلاحظها هو أن الناس لديهم وسيط ومحاسب، لكنهما لا يجتمعان في مكان واحد. إعادة تدوير الديون تتطلب فعلاً أن تتم هذه المحادثات بالتزامن.
في شركة "غين هوم لونز"، نتعاون مع شبكة من المحاسبين الموثوقين في منطقة هيلز، والذين يمتلكون خبرة واسعة في استراتيجيات تمويل العقارات والاستثمار. إذا لم يكن لديك محاسب حاليًا، أو إذا كان محاسبك الحالي لا يغطي هذه المنطقة، فيمكننا ترتيب اجتماع فردي مع مسؤول المحاسبة لدينا. ستجلسون معًا، ونستعرض خيارات هيكلة القرض، ويقدم لك المحاسب المشورة بشأن الآثار الضريبية. إنه حوار شامل، وهو أمر نادرًا ما تتاح الفرصة لمعظم الناس لخوضه.
كل ما عليك فعله هو الاتصال بنا، وسنقوم بترتيب الأمر من هناك.
كلمة سريعة حول سداد قرضك بشكل أسرع
حتى لو لم تكن إعادة تدوير الديون هي الاستراتيجية المناسبة لك في الوقت الحالي، فإن مبادئ هيكلة القروض التي تقوم عليها تستحق المعرفة - لأنها تنطبق على أي شخص يرغب في سداد قرض الرهن العقاري بشكل أسرع.
الدفع كل أسبوعين بدلاً من شهرياً. استخدام حساب التوفير بشكل صحيح (وليس كحساب إنفاق). هيكلة قرض مقسم بحيث يكون جزء منه متغيراً ويستجيب للدفعات الإضافية. التأكد من أن سعر الفائدة تنافسي، لأن دفع 0.5% إضافية على قرض بقيمة 900 ألف دولار يعني أكثر من 4,500 دولار سنوياً كفوائد غير ضرورية.
ليست هذه استراتيجيات معقدة. لكن من واقع خبرتنا، لا يستخدم معظم مالكي المنازل في هيلز جميعها، وغالبًا ما يكون السبب ببساطة هو عدم مراجعة قروضهم من هذا المنظور. قد لا يكون هيكل القرض الذي كان مناسبًا في عام ٢٠١٩ هو الأنسب في ظل أسعار الفائدة الحالية لعام ٢٠٢٦. نقدم مراجعات مجانية للقروض، وفي أغلب الأحيان، نجد جوانب تستحق التحسين.
هل أنت مستعد لمعرفة ما إذا كان إعادة تدوير الديون مناسبًا لك؟
اتصل بنا أو أرسل لنا رسالة. سنراجع هيكل قرضك الحالي، ونناقش أهدافك، وإذا كنت مهتمًا بإعادة تدوير ديونك، فسنوصلك بمسؤول المحاسبة لدينا لجلسة استشارية فردية. لا يوجد أي التزام، مجرد محادثة مباشرة.

معلومات عامة فقط. هذه المقالة مُخصصة كمعلومات عامة حول استراتيجيات هيكلة القروض، ولا تُشكل نصيحة مالية أو ضريبية أو استثمارية. ينطوي إعادة تدوير الديون على مخاطر استثمارية وآثار ضريبية تختلف باختلاف ظروف كل فرد. يُنصح القراء باستشارة محاسب مؤهل، ومستشار مالي، ووسيط قروض عقارية قبل اتخاذ أي إجراء بناءً على المعلومات الواردة هنا. تعمل شركة Gain Home Loans (Finance for Wealth Pty Ltd، ACL 479587) كوسيط قروض عقارية ومستشار ائتماني فقط. · Gain Home Loans | جناح 401، 10 Century Circuit، نورويست، نيو ساوث ويلز 2153 | 1800 467 959 | gainhomeloans.com.au